

Revolut – Kids & Teens
autorstwa Revolut Ltd
4,5
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,5
- Cena
- Free
- Pobierz
- 1.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
 Analiza autorstwa Getfullapps
Jeśli szukasz sposobu, żeby dziecko mogło uczyć się korzystania z pieniędzy bez wręczania mu od razu pełnej kontroli nad dorosłym kontem, Revolut – Kids & Teens jest aplikacją, którą warto rozważyć. To finansowa aplikacja dla dzieci i młodzieży, połączona z kartą debetową, ale jej sens nie sprowadza się wyłącznie do samego płacenia. W moim odczuciu najważniejsza jest tu możliwość stopniowego wprowadzania młodej osoby w codzienne decyzje: ile wydać, na co przeznaczyć środki i kiedy poprosić rodzica o pomoc.
Nie traktowałbym jej jednak jak samodzielnego banku dla dziecka. To raczej narzędzie działające w relacji rodzic–dziecko. Dorosły pozostaje osobą, która organizuje i nadzoruje korzystanie z pieniędzy, a młody użytkownik dostaje własny, prostszy punkt kontaktu z finansami. Takie ustawienie może być bardzo wygodne, ale wymaga od rodzica odrobiny zaangażowania. Sama instalacja nie rozwiąże problemu nauki odpowiedzialności.
Co naprawdę dostajesz po instalacji
Na pierwszy rzut oka aplikacja może wydawać się po prostu cyfrowym dodatkiem do karty. Po kilku chwilach widać jednak, że jej największą zaletą jest rozdzielenie doświadczenia dziecka od pełnego panelu finansowego osoby dorosłej. Młody użytkownik nie musi poruszać się po wszystkich funkcjach typowych dla zwykłej aplikacji bankowej, a rodzic może zachować kontrolę nad tym, jak konto jest używane.
To ważne, bo zwykłe konto bankowe często jest dla dziecka zbyt skomplikowane, a gotówka nie daje rodzicowi wygodnego obrazu codziennych wydatków. Z drugiej strony Revolut – Kids & Teens nie zastępuje rozmowy o pieniądzach. Jeśli dziecko dostaje kartę, ale nikt nie tłumaczy mu różnicy między potrzebą a zachcianką, aplikacja pozostaje tylko wygodnym sposobem wydawania.
W sklepie aplikacja należy do kategorii finansowej, a jej twórcą jest Revolut Ltd. Można ją pobrać bez opłat, ma oznaczenie PEGI 3 i działa od systemu Android 9. Wersja 5.127 pokazuje, że produkt jest rozwijany jako osobna propozycja dla młodszych użytkowników, a nie jedynie krótki poradnik dotyczący pieniędzy.
Popularność również jest zauważalna: aplikacja ma ponad milion instalacji, średnią ocenę 4,5 na podstawie około 33 tysięcy ocen oraz około 370 opinii tekstowych. Nie traktuję tych liczb jako gwarancji, że będzie idealna dla każdej rodziny, ale są sygnałem, że nie jest to niszowy eksperyment używany przez garstkę osób.
Dla kogo ten model ma najwięcej sensu
Najlepiej sprawdzi się w rodzinie, która chce przejść z kieszonkowego w gotówce na bardziej kontrolowany sposób przekazywania pieniędzy. Dobrym użytkownikiem będzie dziecko, które potrafi już rozumieć podstawową wartość pieniędzy, ale nadal potrzebuje jasnych granic. Aplikacja może też pomóc nastolatkowi przygotować się do samodzielnych zakupów, wyjazdu szkolnego albo pierwszych regularnych wydatków poza domem.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Nie poleciłbym jej natomiast rodzicowi, który oczekuje całkowicie automatycznego rozwiązania. Trzeba ustalić zasady, sprawdzić, czy dziecko rozumie sposób korzystania z karty, i reagować wtedy, gdy pojawiają się niejasności. Jeśli w domu najlepiej działa gotówka i bezpośrednia rozmowa, cyfrowa karta może dodać wygody, ale niekoniecznie poprawi samo zarządzanie budżetem.
Od instalacji do pierwszego udanego użycia
Przy pierwszym uruchomieniu łatwo skupić się na karcie, a pominąć to, co później naprawdę ułatwia korzystanie: wspólne ustalenie, kto sprawdza środki i jak dziecko ma reagować na nieoczekiwany komunikat. Ja zacząłbym od spokojnego przejrzenia aplikacji przez rodzica, a dopiero potem przeszedł do małego zakupu, którego przebieg można omówić bez pośpiechu. Dzięki temu pierwsza płatność staje się próbą codziennego nawyku, nie tylko testem karty.
Najpierw przygotujcie konto rodzica
Najspokojniej przechodzi się przez konfigurację wtedy, gdy rodzic nie zaczyna od wręczenia telefonu dziecku. Najpierw warto samodzielnie przejrzeć aplikację i zastanowić się, jak ma wyglądać codzienny schemat. Czy pieniądze będą przekazywane regularnie, czy tylko przed konkretnymi zakupami? Czy dziecko ma samodzielnie sprawdzać saldo, czy rodzic będzie omawiał wydatki raz w tygodniu? Takie ustalenia są ważniejsze niż samo kliknięcie przycisku instalacji.
Podczas pierwszego uruchomienia należy zwracać uwagę na to, które elementy dotyczą dorosłego, a które młodego użytkownika. To jeden z punktów, w których łatwo się pogubić, szczególnie gdy obie osoby korzystają z telefonu w tym samym czasie. Moja praktyczna rada jest prosta: nie twórzcie pierwszego planu finansowego w pośpiechu, przed wyjściem do sklepu. Lepiej przejść konfigurację w domu i od razu omówić, co dziecko zobaczy na swoim ekranie.
Warto też wcześniej przygotować prostą zasadę bezpieczeństwa. Dziecko powinno wiedzieć, że karta i dane dostępu nie są czymś, czym dzieli się z kolegami, nawet jeśli ktoś chce tylko „na chwilę” sprawdzić aplikację. Taki krótki komunikat na początku ogranicza późniejsze nieporozumienia bardziej niż długie ostrzeżenia wygłaszane dopiero po problemie.
Ustalcie mały, konkretny cel
Pierwszy sukces nie powinien polegać na tym, że dziecko wykona dużą płatność. Lepszy jest mały, zaplanowany zakup, na przykład przekąska po treningu albo potrzebny artykuł szkolny. Przed wyjściem dobrze powiedzieć, ile środków jest dostępnych i poprosić dziecko, aby samo sprawdziło tę informację. Dzięki temu aplikacja od początku kojarzy się nie tylko z kartą, ale także z podejmowaniem decyzji.
Po zakupie warto razem sprawdzić, jak transakcja została pokazana. Nie chodzi o kontrolowanie każdej drobnostki w nerwowej atmosferze. Chodzi o pokazanie związku między wyborem w sklepie a zmniejszeniem dostępnych środków. To jeden z najbardziej praktycznych sposobów na rozpoczęcie rozmowy o budżecie, bo dziecko widzi skutek własnej decyzji od razu.
Najlepszy pierwszy krok to niewielka, zaplanowana płatność połączona z krótką rozmową, a nie testowanie karty przypadkowym zakupem. Taki schemat jest szczególnie pomocny, gdy dziecko wcześniej korzystało wyłącznie z gotówki i nie rozumie jeszcze, że płatność kartą również ma realny koszt.
Scenariusz z codziennego życia
Wyobrażam sobie sytuację, w której nastolatek jedzie po lekcjach na zajęcia i chce kupić coś do jedzenia. Rodzic może wcześniej ustalić, że młody użytkownik ma sam sprawdzić dostępne środki, wybrać produkt w określonym budżecie i po zakupie przejrzeć zapis transakcji. Jeśli następnego dnia planuje jeszcze inny wydatek, od razu widać, dlaczego nie warto przeznaczać całej kwoty na pierwszą zachciankę.
Ten scenariusz jest ciekawszy niż samo „dziecko ma kartę”, ponieważ tworzy powtarzalny nawyk. Po kilku takich sytuacjach młody użytkownik zaczyna łączyć saldo z planami na kolejne dni. Rodzic może wtedy stopniowo ograniczać liczbę przypomnień, zamiast stale pytać, gdzie i ile wydano.
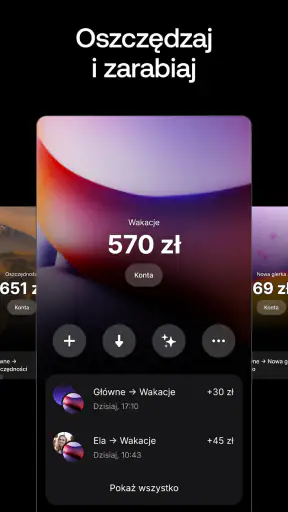
Dobrym ćwiczeniem jest również odkładanie części otrzymanych środków na jeden wcześniej wybrany cel. Nie potrzebujecie do tego skomplikowanej metody. Wystarczy, że dziecko przed wydaniem pieniędzy odpowie sobie, ile chce zachować. Aplikacja staje się wtedy narzędziem do obserwowania postępu, a nie tylko cyfrowym portfelem.
Co może zaskoczyć rodzica i dziecko
Najczęstsze nieporozumienie polega na założeniu, że młody użytkownik korzysta z dokładnie tego samego doświadczenia co dorosły. Tymczasem warto od początku rozdzielić role. Rodzic powinien wiedzieć, które czynności wykonuje po swojej stronie, a dziecko powinno mieć jasność, gdzie sprawdza własne informacje i jak reaguje, gdy coś wygląda inaczej niż oczekiwało.
Drugie źródło zamieszania to mylenie dostępnego salda z pieniędzmi, które można wydać bez żadnego planu. Aplikacja pokazuje stan środków, ale nie podejmuje za dziecko decyzji, czy zakup jest rozsądny. Jeśli młody użytkownik ma otrzymywać pieniądze na kilka dni, trzeba mu wyjaśnić, że saldo nie jest zaproszeniem do natychmiastowego wydania całej kwoty.
Trzecia rzecz dotyczy sytuacji, w której płatność nie przebiega tak, jak oczekiwano. Dziecko może uznać odmowę albo inny komunikat za awarię całej aplikacji. Zamiast zgadywać, najlepiej zatrzymać się, sprawdzić komunikat i skontaktować się z rodzicem. W praktyce warto mieć ustalony plan awaryjny: dziecko powinno wiedzieć, do kogo zadzwonić i co zrobić, jeśli nie może dokończyć zakupu.
Nie zakładałbym też, że sama obecność aplikacji nauczy dziecko rozpoznawania oszustw. Trzeba omówić podejrzane wiadomości, prośby o dane i sytuacje, w których ktoś chce przejąć telefon albo kartę. To szczególnie ważne przy młodszych użytkownikach, którzy mogą potraktować atrakcyjnie wyglądającą propozycję jako coś bezpiecznego.
Praktyczne sposoby na lepsze korzystanie
Jednym z mniej oczywistych, ale skutecznych zastosowań jest używanie aplikacji jako dziennika decyzji finansowych. Nie chodzi o tworzenie skomplikowanych tabel. Raz w tygodniu dziecko może wybrać jeden zakup, z którego jest zadowolone, i jeden, którego dziś by nie powtórzyło. Taka rozmowa uczy oceny własnych decyzji bez zamieniania rodzica w kontrolera.
Drugim pomysłem jest ustalenie różnicy między pieniędzmi na potrzeby a pieniędzmi na przyjemności. Nawet jeśli wszystko trafia do tego samego miejsca, można umówić się na prosty podział: część ma zostać zachowana na ustalony cel, a reszta jest swobodna. To pomaga wykorzystać kartę do nauki priorytetów, czego nie daje zwykłe przekazywanie gotówki bez dalszej rozmowy.
Trzecią korzyścią jest możliwość stopniowego zwiększania samodzielności. Na początku rodzic może omawiać każdy zakup, później tylko większe wydatki, a następnie przejść do cotygodniowego podsumowania. Nie robiłbym tego według sztywnego kalendarza. Lepszym sygnałem jest zachowanie dziecka: czy sprawdza środki przed zakupem, czy rozumie konsekwencje i czy potrafi zgłosić problem bez ukrywania go.
Warto również pamiętać, że karta nie powinna być nagrodą za każdą czynność ani narzędziem do karania w emocjach. Gdy rodzic używa pieniędzy wyłącznie jako systemu kontroli, dziecko może zacząć traktować aplikację jak źródło stresu. Znacznie lepiej działa jasne wyjaśnienie, dlaczego dana zasada obowiązuje i co trzeba zrobić, aby odzyskać większą samodzielność.
Jak wypada na tle zwykłych alternatyw
W porównaniu z gotówką rozwiązanie cyfrowe jest wygodniejsze w sytuacjach, gdy dziecko często przemieszcza się bez rodzica i nie zawsze ma możliwość przechowywania banknotów. Gotówka ma jednak jedną dużą przewagę: jej ubywanie jest natychmiast widoczne. Dla młodszych dzieci fizyczne pieniądze mogą być łatwiejsze do zrozumienia niż saldo na ekranie.
Wobec zwykłego konta bankowego dla dorosłych aplikacja jest bardziej dopasowana do rodzinnego modelu korzystania. Nie wystawiałbym jej jednak na próbę jako pełnego zamiennika dorosłej bankowości. Jeśli nastolatek potrzebuje rozbudowanych operacji finansowych, samodzielnego podejmowania decyzji wykraczających poza codzienne wydatki albo jednego miejsca do obsługi wszystkich spraw, standardowe konto może okazać się właściwsze, gdy osiągnie odpowiedni wiek i dojrzałość.
W porównaniu z przedpłaconą kartą bez dodatkowego środowiska rodzinnego największą wartością Revolut – Kids & Teens jest kontekst wychowawczy. Sama karta przedpłacona może wystarczyć, jeśli celem jest tylko ograniczenie kwoty możliwej do wydania. Tutaj większy sens ma regularna współpraca rodzica i dziecka, bo aplikacja może stać się częścią nauki planowania. Jeśli nie zamierzacie prowadzić takich rozmów, prostsza karta może być mniej angażującym wyborem.
Co zrobić po pierwszej płatności
Po udanym zakupie nie kończyłbym konfiguracji na słowach „działa”. Następny krok powinien polegać na ustaleniu jednego prostego rytmu. Może to być sprawdzenie wydatków pod koniec tygodnia albo krótkie planowanie przed przekazaniem kolejnych środków. Ważne, aby nie zamienić tego w przesłuchanie. Celem jest nauczenie dziecka samodzielnego zauważania, co wydarzyło się z pieniędzmi.
Jeśli dziecko poradziło sobie z małym zakupem, można pozwolić mu zaplanować wydatek na kilka dni do przodu. Jeśli natomiast wydało wszystko od razu, nie traktowałbym tego automatycznie jako porażki. To dobry moment, by pokazać, jak jedna decyzja wpływa na kolejne plany. Aplikacja jest najbardziej użyteczna wtedy, gdy pomaga wyciągać wnioski z takich sytuacji, a nie tylko rejestrować błędy.
Rodzic powinien też co jakiś czas sprawdzić, czy ustalone zasady nadal pasują do wieku i zachowania dziecka. Zbyt ciasna kontrola może zablokować rozwój samodzielności, a zbyt szybkie oddanie pełnej swobody może prowadzić do niepotrzebnych problemów. Najlepszy model znajduje się pomiędzy tymi skrajnościami.
Moja ocena po poznaniu całego modelu
Revolut – Kids & Teens oceniam jako sensowne narzędzie dla rodziców, którzy chcą połączyć wygodę płatności z praktyczną nauką zarządzania pieniędzmi. Największą wartość widzę nie w samej karcie, lecz w tym, że można zacząć od małych decyzji i stopniowo zwiększać odpowiedzialność. Pierwsza udana płatność, cotygodniowe podsumowanie i odkładanie części środków na cel tworzą razem znacznie lepszą lekcję niż samo przekazanie kieszonkowego.
Jednocześnie nie nazwałbym tej aplikacji rozwiązaniem bezobsługowym. Rodzic musi poświęcić czas na konfigurację, ustalenie zasad i rozmowę o bezpieczeństwie. Dziecko musi nauczyć się, że karta nie oznacza nieograniczonego budżetu. Jeśli obie strony są gotowe na taki układ, aplikacja może być bardzo pomocna. Jeśli potrzebujecie tylko prostego sposobu przekazania niewielkiej kwoty albo wolicie tradycyjną gotówkę, jej dodatkowe możliwości mogą nie być warte zmiany przyzwyczajeń.
Moja rekomendacja jest więc pozytywna, ale warunkowa: warto ją wybrać wtedy, gdy chcecie razem z dzieckiem przejść od pierwszego bezpiecznego zakupu do coraz większej samodzielności. Zacząłbym od małej kwoty, jednego konkretnego celu i spokojnego omówienia pierwszej transakcji. Właśnie taki początek najlepiej pokazuje, czy ten model pasuje do waszej rodziny i czy cyfrowa karta dla młodego użytkownika rzeczywiście pomaga w codziennej nauce finansów.
Przed wyborem warto omówić kilka praktycznych kwestii
Rodzice często zastanawiają się, czy takie rozwiązanie nadaje się dla młodszego dziecka, czy raczej dla nastolatka. Moim zdaniem ważniejsza od samego wieku jest gotowość do przestrzegania prostych zasad: pilnowania karty, sprawdzania środków przed zakupem i zgłaszania problemów. Młodsze dziecko może potrzebować częstszego wsparcia i mniejszych, konkretnych zadań, podczas gdy nastolatek może już sam planować wydatki na kilka dni. Warto zacząć od tego, co dziecko potrafi dziś, nie od tego, ile swobody „powinno” mieć według innych rodzin.
Przydaje się też ustalić, co zrobić, gdy telefon jest rozładowany, karta zostaje w domu albo płatność nie przechodzi. Nie zakładałbym, że każda codzienna sytuacja będzie przebiegała bez zakłóceń. Dziecko powinno znać prosty plan: w razie kłopotu nie ponawiać płatności w ciemno, nie pożyczać danych innym osobom i skontaktować się z rodzicem. W przypadku wyjścia bez dorosłego dobrze wcześniej ustalić, czy ma przy sobie awaryjny sposób powrotu lub kontaktu. To niewielkie przygotowanie jest cenniejsze niż liczenie, że aplikacja rozwiąże każdą niespodziankę.
Kolejne pytanie dotyczy samodzielności rodzica: czy trzeba codziennie sprawdzać każdą transakcję? Ja nie robiłbym z tego rutynowego nadzoru, jeśli nie ma ku temu konkretnego powodu. Lepiej z góry umówić się na spokojny przegląd wydatków i zostawić dziecku przestrzeń, by samo opowiedziało o zakupach. Taki układ daje rodzicowi orientację, a młodej osobie pozwala ćwiczyć odpowiedzialność. Gdy coś budzi wątpliwości, można wrócić do pojedynczej sytuacji zamiast traktować każdy paragon jak powód do kontroli.
Małe decyzje pokazują, czy aplikacja pasuje do rodziny
Przed dłuższym wyjazdem albo intensywnym tygodniem szkolnym warto zrobić próbę w zwykłych, niewielkich warunkach. Dajcie dziecku prosty plan na jeden dzień: co może kupić, co chce zachować i jak poprosi o pomoc, jeśli zabraknie środków. Po wszystkim porozmawiajcie nie tylko o kwocie, ale też o tym, czy łatwo było znaleźć potrzebne informacje i czy zasady były zrozumiałe. Taki test pokaże więcej niż samo sprawdzenie, czy karta zadziałała przy kasie.
Może się okazać, że dziecko woli najpierw używać gotówki, a z aplikacji korzystać przy wybranych zakupach. Nie widzę w tym porażki ani powodu, by wymuszać całkowitą zmianę nawyków. Łączenie obu metod bywa rozsądnym etapem: gotówka pomaga zobaczyć, jak fizycznie ubywają pieniądze, a zapis cyfrowy ułatwia późniejsze przypomnienie sobie, na co poszły. Najlepszy wybór nie musi oznaczać, że każda sytuacja będzie obsługiwana identycznie.
Jeśli natomiast rodzina oczekuje wyłącznie prostego prezentu pieniężnego, bez ustalania reguł i rozmowy po zakupach, nie widzę dużego powodu, by zmieniać sprawdzony sposób przekazywania kieszonkowego. Wartość tej propozycji ujawnia się dopiero wtedy, gdy karta staje się punktem wyjścia do ćwiczenia planowania i samodzielności. Dla rodzica, który chce jedynie ograniczyć gotówkę w portfelu dziecka, prostsza karta może być wystarczająca; dla rodziny, która chce uczyć przez codzienne decyzje, ten rodzinny model ma więcej sensu.
Ostatecznie poleciłbym tę aplikację jako narzędzie do nauki, a nie jako obietnicę bezproblemowego zarządzania pieniędzmi. Najlepiej wypada w domu, w którym dorosły potrafi wyjaśnić granice bez odbierania dziecku każdej decyzji, a młody użytkownik dostaje okazję do popełnienia małych, bezpiecznych błędów i wyciągnięcia z nich wniosków. Jeśli taki sposób wychowania jest wam bliski, warto ją przetestować. Jeśli priorytetem jest brak dodatkowej obsługi, gotówka lub prosta karta przedpłacona mogą lepiej odpowiadać waszemu codziennemu rytmowi.
Zalety
- Dziecko może korzystać z karty bez dostępu do pełnego konta rodzica.
- Rodzic otrzymuje powiadomienia o transakcjach niemal w czasie rzeczywistym.
- Możliwość ustawienia własnych limitów wydatków zwiększa kontrolę nad budżetem.
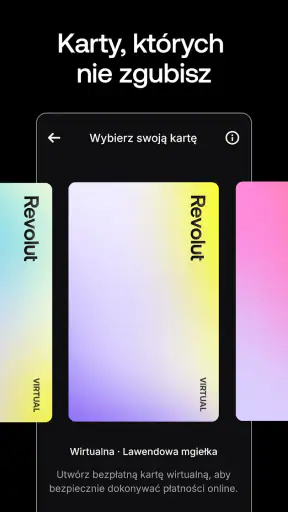
- Wirtualna karta ułatwia bezpieczne płatności internetowe i mobilne.
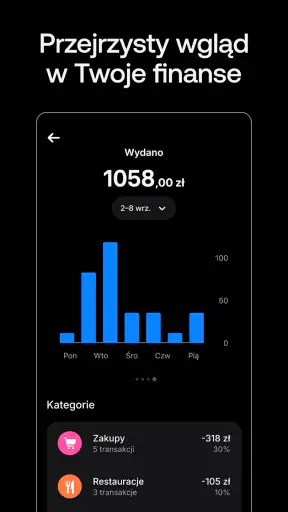
- Aplikacja pomaga nastolatkowi śledzić wydatki i uczyć się planowania finansów.
Wady
- Dostępność funkcji zależy od kraju, wieku dziecka i planu rodzica.
- Niektóre opcje mogą wymagać płatnego planu Revolut rodzica.
- Karta dziecięca nie zastępuje wszystkich funkcji tradycyjnego konta bankowego.
- Problemy z telefonem lub internetem mogą utrudnić dostęp do aplikacji.
- Młodsze dzieci nadal potrzebują nadzoru przy płatnościach i zarządzaniu pieniędzmi.
Często zadawane pytania dotyczące Revolut – Kids & Teens
Czym jest Revolut – Kids & Teens i dla kogo przeznaczona jest ta usługa?
Revolut – Kids & Teens to rozwiązanie finansowe stworzone z myślą o dzieciach i nastolatkach, które pozwala im uczyć się odpowiedzialnego korzystania z pieniędzy pod nadzorem rodzica lub opiekuna. Konto jest powiązane z kontem osoby dorosłej w Revolut, a jego dostępność, funkcje i wymagania wiekowe mogą zależeć od kraju oraz aktualnej oferty aplikacji.
Czy rodzic musi mieć konto Revolut, aby dziecko mogło korzystać z Revolut – Kids & Teens?
Tak, korzystanie z Revolut – Kids & Teens zazwyczaj wymaga, aby rodzic lub opiekun posiadał własne konto Revolut. To osoba dorosła zakłada konto dziecka, zarządza jego ustawieniami i może kontrolować wybrane operacje. Przed rejestracją warto sprawdzić, czy usługa jest dostępna w danym regionie oraz czy konto rodzica spełnia wymagania aplikacji.
Jakie funkcje oferuje Revolut – Kids & Teens?
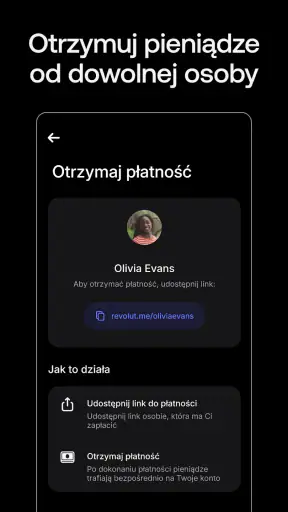
Aplikacja może umożliwiać dziecku korzystanie z własnej karty, sprawdzanie salda, śledzenie wydatków oraz otrzymywanie pieniędzy od rodzica. Opiekun może natomiast ustalać limity, doładowywać konto, monitorować transakcje i w razie potrzeby zablokować kartę. Zakres funkcji może się różnić zależnie od wieku użytkownika, kraju, planu Revolut i aktualnych zasad usługi.
Czy Revolut – Kids & Teens jest bezpieczne dla dzieci i nastolatków?
Usługa została zaprojektowana z myślą o kontroli rodzicielskiej i stopniowym wprowadzaniu młodych użytkowników w świat finansów. Rodzic może obserwować transakcje, ustalać ograniczenia oraz reagować na nietypowe wydatki. Nie oznacza to jednak pełnej ochrony przed oszustwami lub nieprzemyślanymi zakupami, dlatego przed przekazaniem karty warto omówić z dzieckiem zasady bezpieczeństwa.
Czy korzystanie z Revolut – Kids & Teens jest płatne?
Koszt korzystania z Revolut – Kids & Teens zależy od planu rodzica, kraju oraz aktualnego cennika Revolut. W niektórych wariantach podstawowe funkcje mogą być dostępne bez dodatkowej opłaty, natomiast wybrane plany lub dodatkowe karty mogą wiązać się z kosztami. Przed pobraniem aplikacji i zamówieniem karty należy dokładnie sprawdzić opłaty, limity oraz warunki obowiązujące w Polsce.

Revolut – Kids & Teens
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu feedback@revolut.com, odwiedź stronę https://www.revolut.com/ lub zapoznaj się z jego https://www.revolut.com/legal/privacy-information-for-children/.










